 데일리임팩트
•
농협손보 순익 감소, 신종자본증권 분배금 부담 가중
파워링크 AD 
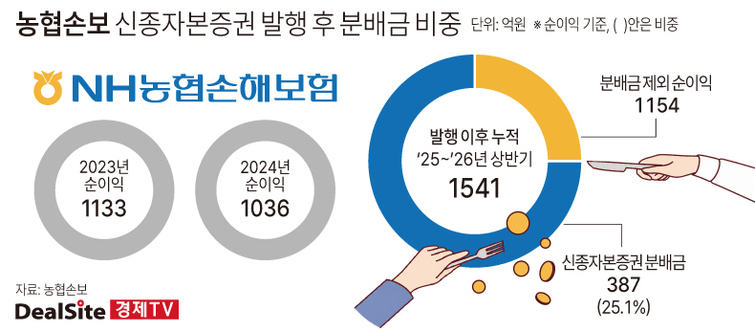
농협손보의 분배금 지급 부담은 2024년 금융당국의 계리적 가정 가이드라인 적용에 따른 보험부채 증가에서 비롯됐다. 당시 경과조치 전 킥스(K-ICS)비율이 1개 분기 만에 62.28%포인트나 급락하자 농협손보는 같은 해 12월, 4500억원 규모의 신종자본증권을 발행해 대응했다. 문제는 농협손보의 순이익이 감소 추세로 돌아서면서 신종자본증권 분배금 부담이 가중되고 있다는 점이다.
실제 2023년 1133억원이던 농협손보의 순이익은 2024년 1036억원, 지난해 824억원으로 2년 새 27.3%나 감소했다. 반면 신종자본증권 분배금은 258억원으로 변함이 없다 보니 순이익에서 해당 금액이 차지하는 비중이 같은 기간 22.8%→24.9%→31.3% 순으로 치솟았다. 회계상 신종자본증권 분배금은 이익잉여금의 직접 차감 항목이다. 순이익 감소세와 별개로 고정비용 부담은 변함없다 보니 농협손보가 내부 유보를 통해 기본자본을 쌓는 데 큰 어려움을 겪고 있는 이유다.
이런 가운데 농협손보의 올 6월말 경과조치 전 기본자본 지급여력(K-ICS·킥스)비율은 82.8%로 지난해 말보다 29.1%포인트 상승했다. 이는 금융당국이 내년부터 규제 기준으로 도입하는 50%를 크게 웃돈다. 다만 이 같은 반등은 이익이 아닌 금리 덕분이었다. 시장금리 상승에 따른 할인율 상승으로 보험부채가 작게 평가됐기 때문이다.
실제 금리 상승이나 할인율 조정 등 외부 효과를 제거하면 상황은 심각하다. 농협손보의 경과조치 전 킥스(K-ICS)비율은 53.7%로 떨어져 금융당국의 규제 기준(50%)과 격차가 3.7%포인트에 불과하다. 이에 향후 금리 변동성에 기대지 않고 규제 기준을 안정적으로 방어하려면 내부 유보를 통한 기본자본을 늘려야 한다는 지적이 나오고 있다.
업계 한 관계자는 "기본자본 규제 시행을 앞두고 분배금에 기대는 자본 구조에서 벗어나 이익으로 자본을 쌓을 방안을 마련해야 한다"며 "농협손보가 신종자본증권의 첫 콜옵션 시점인 2029년 12월, 상환이 아닌 차환을 검토하고 있는 것으로 알고 있는데 이럴 경우 분담금 부담에서 벗어날 수 없다"고 꼬집었다.
이에 대해 농협손보 관계자는 "2024년 12월 발행한 4500억원 규모 신종자본증권의 상환 시점이 도래하면 기존 증권을 상환한 후 필요 금액에 맞춰 추가 발행(차환)하는 방향을 검토할 예정"이라며 "현재 당사의 K-ICS 비율은 전반적으로 우수한 수준을 유지하고 있어, 2027년 기본자본 규제 시행에 대비한 별도의 추가 자본확충 계획은 없다"고 밝혔다.
쿠팡 파트너스 활동의 일환으로,
이에 따른 일정액의 수수료를 제공받습니다.