
75 읽음
변동성 관리와 절세 계좌 활용한 장기 자산관리 전략
 데일리임팩트
 0
장기적인 자산관리를 위해선 단기 수익률 보다 변동성 관리와 복리 효과 극대화에 집중해야한다는 제언이 나왔다. 특히 퇴직연금과 개인연금, 개인종합자산관리계좌(ISA) 등 절세 계좌를 활용해 투자 비용을 줄이고, 국내외 자산에 분산 투자하는 것이 효과적이란 설명이다.
신한투자증권은 5일 서울 여의도 본사에서 '현명한 자산관리 전략' 세미나를 개최했다. 이날 세미나에서는 박근배 신한 Premier 패스파인더부 상무가 변동성이 장기 수익률에 미치는 영향과 국내외 증시 비교, 절세 계좌를 활용한 상장지수펀드(ETF) 투자 전략 등에 대해 발표했다.
박 상무는 자산관리의 기본 원칙으로 손실 최소화를 강조했다. 투자금이 20% 감소하면 원금 회복을 위해 25%의 수익률이 필요하고, 50% 손실이 발생하면 100%의 수익률을 기록해야 한다. 이에 따라 개인투자자의 레버리지 투자를 경계하면서 변동성이 작은 자산과 시장 대표지수를 추종하는 인덱스 투자의 중요성을 설명했다.
퇴직연금 운용에서도 장기 복리 효과의 중요성을 강조했다. 박 상무가 인용한 금융감독원 자료에 따르면 2025년 기준 확정기여형(DC) 퇴직연금과 개인형퇴직연금(IRP) 가입자의 절반가량은 연간 2~4% 수준의 수익률을 기록했다. 평균 수익률은 약 6.47%였으며, 10% 이상 수익률을 기록한 가입자 비중은 증권사가 42.5%로 은행(17.3%)과 보험사(14.3%)보다 높았다.
박 상무는 퇴직연금은 장기간 운용하는 만큼 연간 수익률의 작은 차이가 노후 자산 규모에 큰 영향을 미친다고 강조했다. 연 3%의 수익률로 40년간 운용하면 자산이 원금의 약 3.26배로 늘어나지만, 수익률을 4%로 높이면 약 4.80배까지 증가한다는 설명이다.
그는 "연금 수익률은 관심의 차이"라며 퇴직연금 계좌에 자금을 방치하기보다 운용 현황을 꾸준히 점검해야 한다고 강조했다. 연말에 세액공제를 목적으로 한꺼번에 자금을 납입하는 방식보다는 매월 일정 금액을 꾸준히 투자하는 방식도 제안했다.
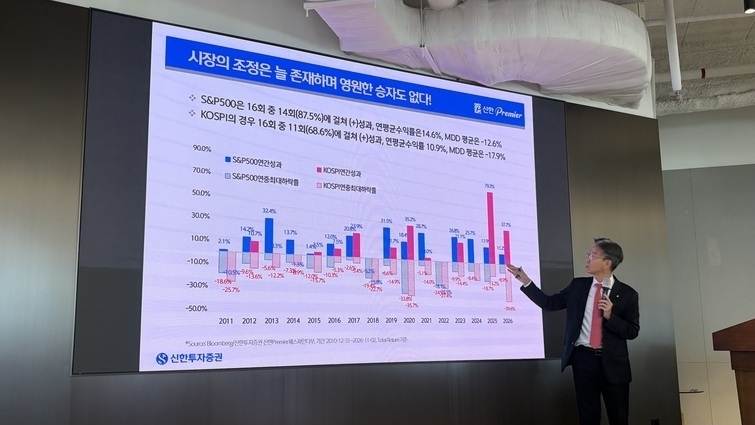
국내외 증시의 장기 수익률 차이도 변동성 측면에서 분석했다. 최근 15년간 S&P500과 코스피의 상승일 비중은 각각 54.3%, 53.4%로 비슷했지만, 하락일 평균 하락률은 코스피가 -0.87%로 S&P500의 -0.70%보다 컸다. 박 상무는 국내 증시가 반도체 등 일부 대형 종목에 대한 의존도가 높아 상대적으로 변동성이 크다고 분석했다.
최근 국내 증시 조정에 대해서는 코스피의 회복 가능성을 언급했다. 박 상무가 제시한 자료에 따르면 S&P500과 코스피의 연중 최대 하락률은 평균 각각 -12.6%, -18%였지만, 올해 코스피의 최대 하락률은 -39.6%에 달했다. 그는 과거 평균보다 낙폭이 크다는 점에서 "구조대를 기다릴 만하다"고 평가했다. 다만 모든 종목이 회복되는 것은 아닌 만큼 우량 종목을 선별할 필요가 있다고 강조했다.
이와 함께 박 상무는 장기 복리 효과를 높이기 위한 절세 전략으로 '퇴계이황'을 제시했다. 퇴직연금의 '퇴', 개인연금의 '개', ISA의 '이사', 황금률의 '황'을 조합한 표현으로, 각 계좌의 특성을 활용해 세금과 수수료를 줄여 세후 수익률을 극대화하자는 의미다.
구체적으로 장기 운용을 전제로 하는 IRP와 연금저축 계좌에는 운용 비용이 낮은 패시브 ETF와 국내 상장 해외 ETF, 인덱스 ETF, 환노출형 상품 등을 활용할 것을 권했다. 반면 ISA와 일반 증권계좌에서는 초과수익을 추구하는 액티브 ETF와 국내 주식형 ETF, 테마·섹터 ETF, 환헤지형 상품 등을 활용하는 방안을 제안했다.
박 상무는 투자에 있어 장기적인 관점의 중요성을 강조하며 "시간은 조급한 사람에게는 위험한 적이고, 느긋하게 임하는 사람에게는 좋은 친구가 된다"고 말했다.