
344 읽음
비트코인 이더리움 호가 회복, 알트코인 유동성 감소 양극화 현상
 위키트리
 0
역대 최대 규모 강제청산 사태로 기록된 2025년 10월 10일 폭락 이후 1년이 지났다. 코인데스크 리서치 분석에 따르면 비트코인과 이더리움의 호가창(매수·매도 주문이 쌓인 장부)은 폭락 당일은 물론 2025년 초, 2026년 초보다 두꺼워졌다. 반면 알트코인의 달러 기준 호가 깊이는 2025년 초 이후 줄곧 얕아지는 흐름이다. 현물 거래량도 폭락 주간에는 한참 못 미친다.
폭락의 방아쇠는 코인 시장 밖에서 당겨졌다. 도널드 트럼프 대통령이 중국산 수입품에 100% 관세를 부과하겠다고 발표했다. 코인데스크는 당시 비트코인이 사상 최고가인 12만 6,000달러 위를 찍은 지 며칠 만에 2025년 10월 10일 초반 약 12만 2,600달러에서 거래됐고, 몇 시간 뒤 10만 5,000달러 아래로 떨어졌다고 전했다. 낙폭의 상당 부분은 미국 금요일 저녁 거래가 얇은 시간대에 나왔다.
청산 규모는 하루 190억 달러(약 25조 5,000억 원, 1달러 1,342원 기준)를 넘었다. 크립토 브리핑(Crypto Briefing)은 이 가운데 상당수가 롱 포지션(가격 상승에 베팅한 매수 포지션)이었다고 설명했다. 영향을 받은 계정은 160만 개가 넘고, 롱 포지션 청산액은 약 160억~170억 달러였다. 비트코인은 10월 6일 약 12만 6,200달러의 사상 최고가를 찍었고, 폭락 당일 장중 낙폭은 보도에 따라 12~17% 범위로 제시됐다.
다만 190억 달러는 청산된 포지션의 명목 규모다. 투자자가 실제로 잃은 금액이 아니다. 크립토 브리핑은 온체인 분석이 추정한 실현손실이 9억 5,000만~28억 5,000만 달러 수준이라고 전했다. 바이낸스는 자동 청산 과정에서 피해를 본 이용자에게 3억 달러 규모의 보상안을 내놓았다.
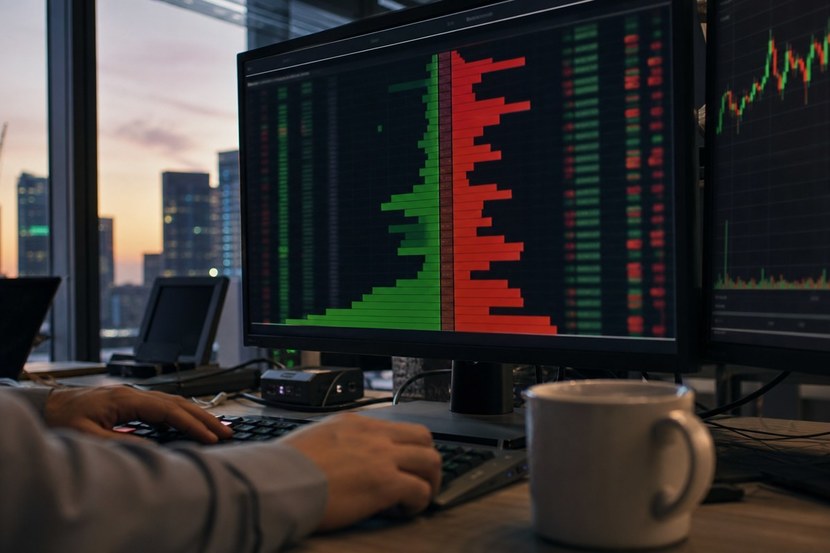
이번 분석은 2025년 1월 1일, 2025년 10월 10일, 2026년 1월 1일, 그리고 이번 주 등 네 시점의 주요 중앙화 거래소 시장 깊이를 비교했다. 시장 깊이는 현재가 근처에 놓인 매수·매도 주문의 가치를 뜻한다. 호가창이 깊을수록 가격을 크게 흔들지 않고 대규모 거래를 소화할 수 있다.
비트코인 호가창은 비교 시점 중 가장 깊다. 10월 7일 기준 현재가 1% 범위 안에 약 1,170만 달러의 주문이 쌓여 있었다. 폭락 당일보다 약 75% 많고, 올해 초 약 900만 달러와 2025년 초 약 690만 달러도 웃돈다. 현재가에서 5% 떨어진 구간의 깊이는 약 2,400만 달러로, 2025년 1월 수준에 거의 돌아온 정도다.
이 개선이 가격 하락 효과가 아니라는 점이 핵심이다. 비트코인 가격은 폭락 전보다 약 3분의 1 낮다. 코인 값이 싸졌다고 달러 기준 호가가 저절로 늘지는 않으므로 마켓메이커(시장조성자)가 더 많은 자본을 투입했다는 뜻이다. 코인데스크 리서처 삭샴 디완(Saksham Diwan)은 “주요 코인의 호가 심화는 가격 효과가 아니라 실제 자본”이라고 말했다.
이더리움의 회복은 일부 구간에서 더 강하다. 현재가 0.5% 범위 깊이는 폭락 당일보다 두 배 넘게 늘어 약 420만 달러가 됐다. 1% 범위는 약 4분의 3 증가한 약 530만 달러로, 올해 초와 2025년 초 수치를 모두 넘었다. 개선은 마켓메이커 호가가 가장 활발한 현재가 인근에 집중돼 있다.
알트코인은 정반대 흐름이다. 알트코인 바스켓에서 달러 기준 호가 깊이는 2025년 1월 1일이 가장 높았고, 이후 측정 시점마다 낮아졌다. 현재가 5% 구간 깊이는 2025년 초 이후 약 3분의 1 줄어 약 200만 달러다. 1% 구간은 약 6분의 1 감소했다.
토큰 수량으로 재면 상황이 나아 보인다. 알트코인 호가 깊이는 올해 1월 1일 정점을 찍은 뒤 소폭 줄어드는 데 그쳤다. 그러나 분석가들은 토큰 단위의 이런 회복이 주로 가격 하락에서 나왔다고 짚는다. 가격이 떨어져 같은 수량이 더 싸졌을 뿐 투입된 자본의 침식은 가려져 있다는 얘기다.
파생상품 시장의 상처도 깊다. 알트코인 미결제약정(아직 정산되지 않은 선물 계약의 총 가치)은 폭락 전 약 700억 달러에서 2025년 12월 중순 약 300억 달러로 줄었다. 알트코인 상승 랠리의 중간 지속 기간도 2024년 60일에서 2025년 19~20일로 짧아졌다.
호가창은 두꺼워졌지만 현물 거래는 되살아나지 않았다. 9월 27일까지 4주간 중앙화 거래소의 주간 평균 현물 거래량은 약 2,790억 달러였다. 폭락 주간 8,010억 달러보다 3분의 2 가까이 적다. 거래량은 8월 주간 약 1,350억 달러까지 떨어졌다가 이후 두 배 수준으로 올라왔다.
회복한 호가창은 이번 주 첫 시험대도 지났다. 시장이 하락하는 동안 비트코인 1% 깊이는 10월 7일에서 8일 사이 약 12% 줄었다. 이더리움의 가장 촘촘한 구간은 소폭 얇아졌지만 현재가에서 먼 구간의 주문은 늘었다.
리서치 총괄 조슈아 드 보스(Joshua de Vos)는 “1년 전에는 먼지가 가라앉은 뒤 자본이 어디로 옮겨갈지 불분명하다고 썼는데 이제 답이 나왔다. 비트코인과 이더리움”이라고 말했다. 이어 “마켓메이커가 주요 코인으로 돌아와 유동성이 폭락 전 수준을 넘어선 반면 알트코인 유동성은 전반적으로 계속 줄고 있다”고 설명했다. 그는 일부 알트코인을 제외하면 이런 양극화가 내년까지 이어질 것으로 예상한다고 밝혔다. 주요 코인이 기관 관심과 거래량을 계속 지배할 것이라는 이유에서다.
상장지수펀드(ETF)와 기관 자금 유입이 비트코인·이더리움 유동성 회복의 동력으로 꼽힌다. 미국 현물 비트코인 ETF는 2026년 10월 하루 1억 270만 달러가 들어온 날도 있었다. 비트코인은 10월 초 8만~8만 7,000달러 사이에서 거래됐다. 또 8만 3,000~8만 3,500달러 선으로 최고가보다 약 34% 낮다는 계산도 나온다.
레버리지 우려는 가시지 않았다. 마크 코너스(Mark Connors) 리스크 디멘션스(Risk Dimensions) 소속 전문가는 “빠르고 격렬한 시장 꼭지였고 우리는 예상하지 못했다”며 “포지셔닝은 그때도 중요했고 지금도 중요하다”고 말했다. 미결제약정과 자금 조달 여건, 교차 마진(계좌 전체 잔고를 모든 포지션의 담보로 쓰는 방식) 비중은 지켜볼 지표다. 이 지표들이 폭락 전 수준으로 돌아가는데 유동성이 얇다면 같은 도미노를 다시 쌓는 셈이라는 경고도 덧붙는다.